02904 - 976680 Zur Factoring Anfrage

Vergleichsportal für Factoring · alle Branchen

Factoring Preisvergleich

Aus über 200 Factoringgesellschaften erhalten Sie 2 bis 3 maßgeschneiderte Angebote, die zu Ihrem Geschäftsmodell und Ihren Kunden passen. Beratung und Vermittlung sind für Sie kostenlos.

Factoring-Beratung: Beraterin erklärt einem Unternehmer im Büro die Angebote

Ihre Vorteile

Sechs Gründe für Factoring Preisvergleich

Wir vergleichen den Markt für Sie und bringen nur die Gesellschaften an den Tisch, deren Konditionen und Bedingungen zu Ihrem Unternehmen passen.

  • Maßgeschneiderte Angebote ab 250 T€

    Ab einem Factoring-Umsatz von 250 T€ pro Jahr erhalten Sie individuell zugeschnittene Angebote, unabhängig davon, in welcher Branche Sie tätig sind oder welche Factoring-Variante Sie wünschen.

  • Sofortauszahlung bis zu 100 %

    Je nach Geschäftsmodell und Bonität ist eine Sofort-Auszahlung von bis zu 100 % des Rechnungsbetrags möglich, ohne Sicherungseinbehalt. Bei VOB-Factoring mit Teil- und Abschlagsrechnungen liegt die Erstauszahlung in der Regel bei bis zu 90 %.

  • Stilles Factoring möglich

    Diskret und ohne Offenlegung: Ihre Kunden erfahren nicht, dass Sie Ihre Forderungen verkauft haben. Im Full-Service Verfahren übernimmt der Factor zusätzlich das Mahnwesen und die Beitreibung überfälliger Forderungen.

  • Selektives Factoring

    Sie entscheiden, welche Debitoren ins Factoring gehen (bitte Mindestumsatz beachten). Sinnvoll ist das vor allem bei Kunden mit langen Zahlungszielen oder hohen Umsätzen, die Ihre Liquidität belasten.

  • Ohne Mindestgebühr und Laufzeit

    Es gibt Lösungen ohne Mindestgebühr und ohne feste Vertragslaufzeit. So bleiben Sie 100 % flexibel und zahlen nur für die Umsätze, die Sie tatsächlich im Factoring tätigen.

  • Beratung und Vermittlung kostenlos

    Für Sie entstehen durch unsere Beratung und die Vermittlung der Angebote grundsätzlich keine Kosten. Im Fall einer Vertragsvermittlung erhalten wir von Ihrem ausgesuchten Factor eine Courtage.

Branchen

Factoring für Ihre Branche

Jede Branche rechnet anders ab. Wählen Sie Ihre Branche und sehen Sie, worauf es beim Factoring in Ihrem Geschäft ankommt.

Factoring für Produktion und Handel

Wer produziert oder mit Waren handelt, geht beim Einkauf von Material und Ware in Vorleistung. Die Kunden zahlen dagegen oft erst nach 30, 60 oder 90 Tagen. Dazwischen ist Kapital gebunden, das für neue Aufträge, Lagerbestände oder Lieferantenskonto fehlt.

Mit Factoring verkaufen Sie Ihre Forderungen und erhalten den Gegenwert kurz nach Rechnungsstellung. Ihre Liquidität wächst mit Ihrem Umsatz mit, ohne dass Sie zusätzliche Bankkredite aufnehmen müssen. Das Risiko eines Forderungsausfalls trägt der Factor. Eine bereits bestehende Warenkreditversicherung kann dabei in den Vertrag übernommen werden.

Zur Factoring Anfrage
Produktionsleiter mit Tablet in der Fertigungshalle, daneben Paletten mit Versandware

Factoring für Personaldienstleister und Zeitarbeit

In der Arbeitnehmerüberlassung sind Löhne, Sozialabgaben und Lohnsteuer pünktlich fällig, während Ihre Kundenunternehmen die Rechnungen erst Wochen später begleichen. Jeder zusätzliche Einsatz erhöht den Vorfinanzierungsbedarf.

Factoring für Personaldienstleister schließt diese Lücke: Sie verkaufen die Rechnungen an Ihre Entleiher und können die Lohnzahlungen aus den Erlösen bedienen. So können Sie neue Kunden und größere Einsätze annehmen, ohne an die Grenzen Ihrer Liquidität zu stoßen.

Zur Factoring Anfrage
Disponentin eines Personaldienstleisters begrüßt Mitarbeitende im Kundenbetrieb

Factoring für Transportwesen und Logistik

Im Transportgewerbe laufen Kraftstoff, Maut, Fahrerlöhne und Leasingraten jeden Monat weiter. Frachtrechnungen werden dagegen häufig mit langen Zahlungszielen beglichen, gerade bei großen Verladern und Speditionen.

Factoring wandelt Ihre Frachtforderungen nach erbrachter Leistung in Liquidität um. Voraussetzung ist der Abliefernachweis, analog oder digital, der die Leistung rechtssicher belegt. Damit halten Sie Ihren Fuhrpark in Bewegung und können Touren annehmen, ohne auf den Zahlungseingang warten zu müssen.

Zur Factoring Anfrage
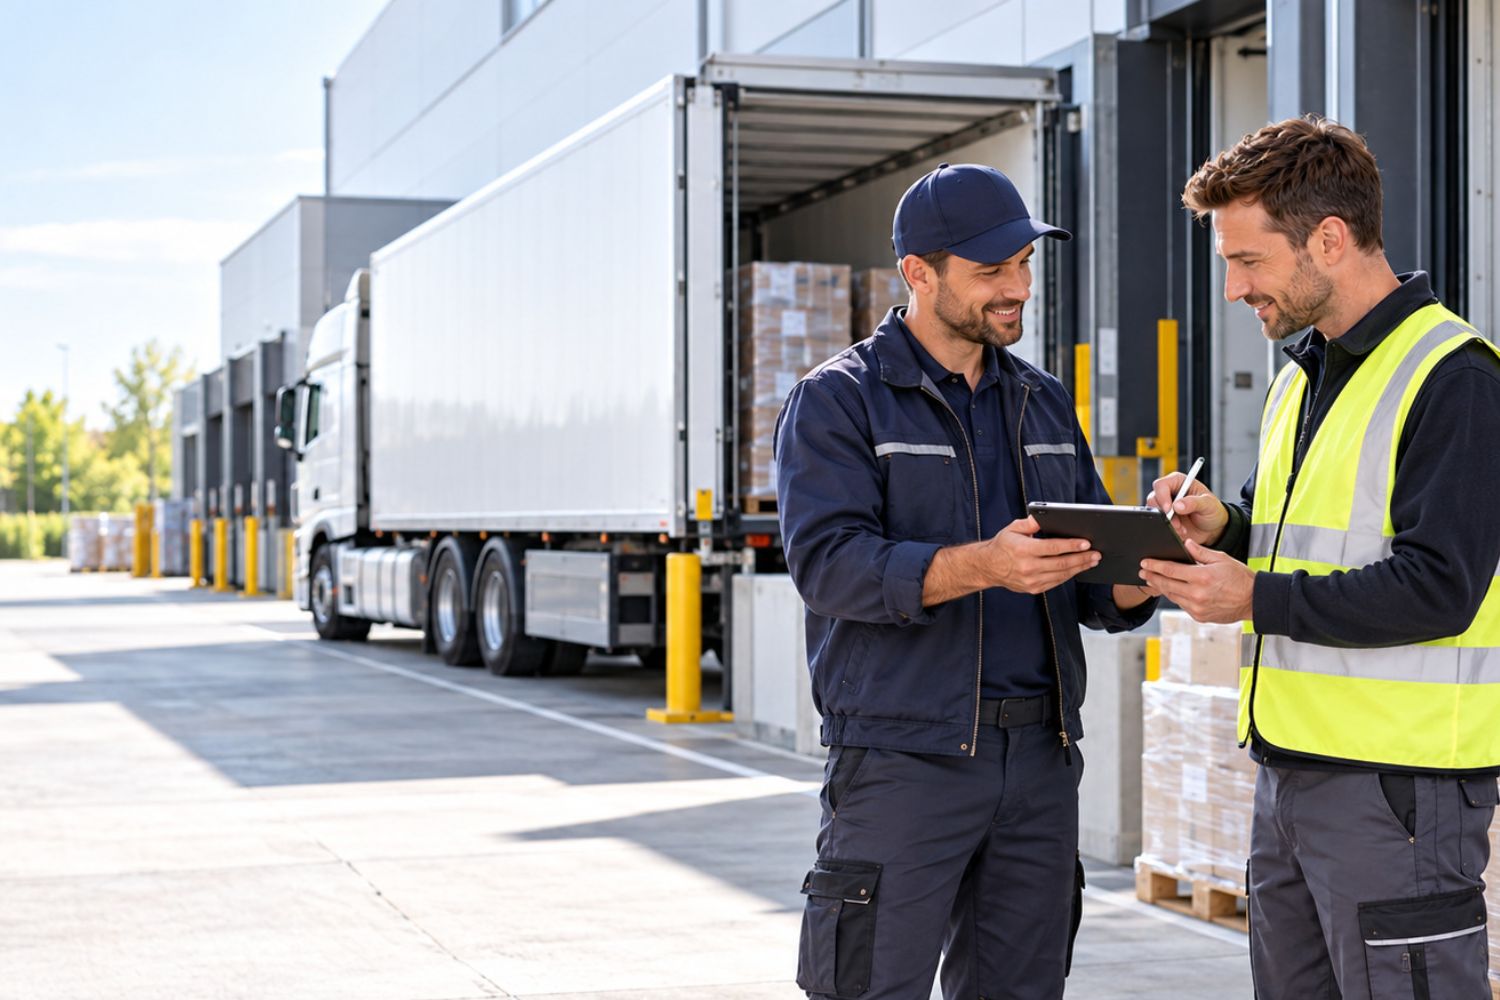
Lkw-Fahrer übergibt an der Laderampe das Tablet für die digitale Ablieferunterschrift

Factoring für die allgemeine Dienstleistung

Agenturen, IT-Dienstleister, Gebäudereinigung, Sicherheitsdienste oder Beratungsunternehmen: Die Leistung ist erbracht, die Rechnung gestellt, doch das Geld kommt später. Die laufenden Kosten für Personal und Betrieb warten nicht.

Bei wiederkehrenden Leistungen für gewerbliche Auftraggeber ist Factoring eine planbare Finanzierungsform. Sie erhalten verlässlich Liquidität und gewinnen Zeit für Ihr Kerngeschäft statt für das Mahnwesen.

Zur Factoring Anfrage
Inhaberin eines Dienstleistungsunternehmens im Gespräch mit einem Mitarbeiter, draußen der Firmenwagen

Factoring für das Handwerk

Im Handwerk bezahlen Sie Material und Gesellen, lange bevor die Schlussrechnung beglichen wird. Bei mehreren Baustellen gleichzeitig summieren sich die offenen Posten schnell.

Factoring für das Handwerk eignet sich für Rechnungen an gewerbliche und öffentliche Auftraggeber (auch mit Abtretungsverboten) und ebenso an Privatkunden; für Privatkundenrechnungen gibt es spezialisierte Anbieter. Nach Abnahme und Rechnungsstellung wird die Forderung angekauft. Auf Wunsch läuft das Factoring still: Ihre Auftraggeber erfahren nichts vom Forderungsverkauf. Für Handwerksbetriebe reicht in der Regel eine operative Tätigkeit von 4 Monaten, nachgewiesen durch BWA sowie Summen- und Saldenliste. Im Baunebengewerbe sind es in der Regel 6 Monate. Wer nach Baufortschritt abrechnet, findet unten Informationen zum VOB-Factoring.

Zur Factoring Anfrage
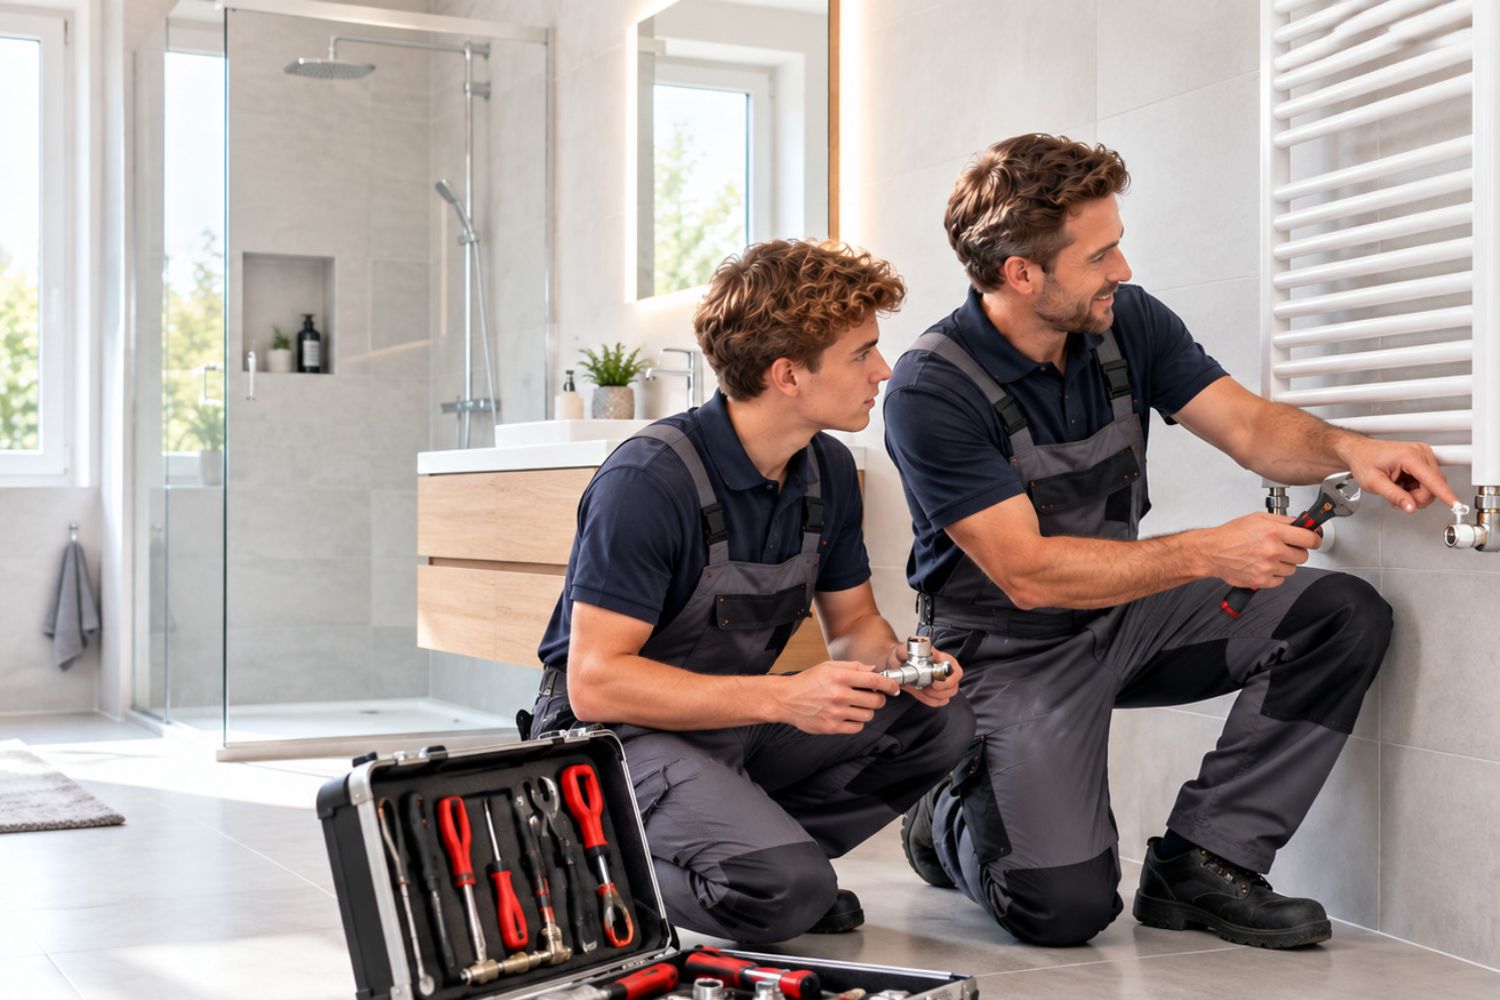
SHK-Handwerker montieren einen Heizkörper in einem neuen Badezimmer

Factoring für das Baugewerbe im Hoch- und Tiefbau

Bauunternehmen im Hoch- und Tiefbau arbeiten mit langen Prüffristen, Abschlagsrechnungen und Einbehalten. Der Finanzierungsbedarf steigt mit jedem Bauvorhaben, das parallel läuft.

Nur ein Teil der Factoringgesellschaften kauft Bauforderungen an. Wir kennen die Anbieter, die auf das Baugewerbe spezialisiert sind, und vergleichen deren Bedingungen für Schluss-, Teil- und Abschlagsrechnungen nach VOB. Für Unternehmen des Bauhauptgewerbes, also Hochbau, Tiefbau und Glasfaserausbau, ist eine operative Tätigkeit von mindestens einem Jahr Voraussetzung. Im Hochbau kommt derzeit klassischer Massivbau in Frage, Fertigbau und schlüsselfertiges Bauen dagegen nicht.

Zur Factoring Anfrage
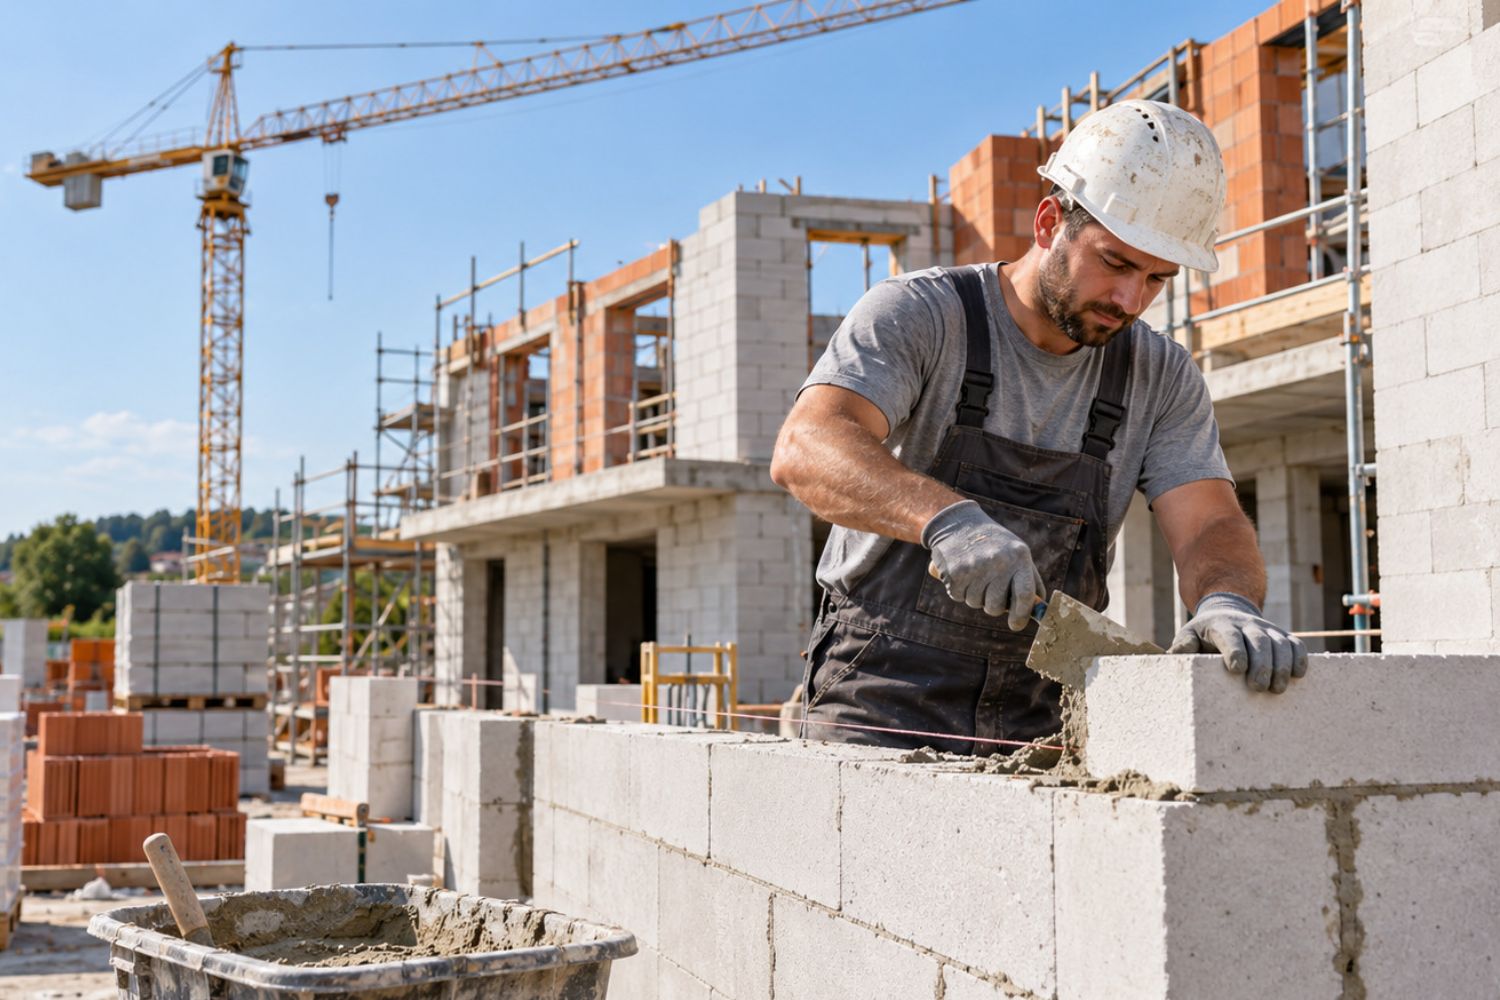
Maurer setzt Kalksandstein auf einem Rohbau in Massivbauweise

Factoring für Immobilienmakler

Als Immobilienmakler leisten Sie Monate an Arbeit, bevor ein Kaufvertrag zustande kommt. Auch danach vergeht oft noch Zeit, bis die Courtage auf Ihrem Konto eingeht. Werbung, Personal und Büro müssen in dieser Phase weiter bezahlt werden.

Mit Courtage-Factoring verkaufen Sie Ihre Provisionsforderung nach der notariellen Beurkundung des Kaufvertrags und erhalten den Betrag deutlich früher. So können Sie Vertriebsprovisionen eher auszahlen. Das stärkt die Motivation Ihrer Mitarbeiter, und Ihr Maklerbüro bleibt auch in umsatzschwächeren Monaten liquide.

Zur Factoring Anfrage
Immobilienmaklerin zeigt einem Paar bei der Besichtigung das Wohnzimmer mit großer Fensterfront

Sonderfälle

VOB-Factoring, Werkverträge und Courtage-Factoring

Nicht jede Forderung ist eine einfache Rechnung nach Lieferung. Für diese drei Fälle braucht es Gesellschaften mit besonderer Erfahrung.

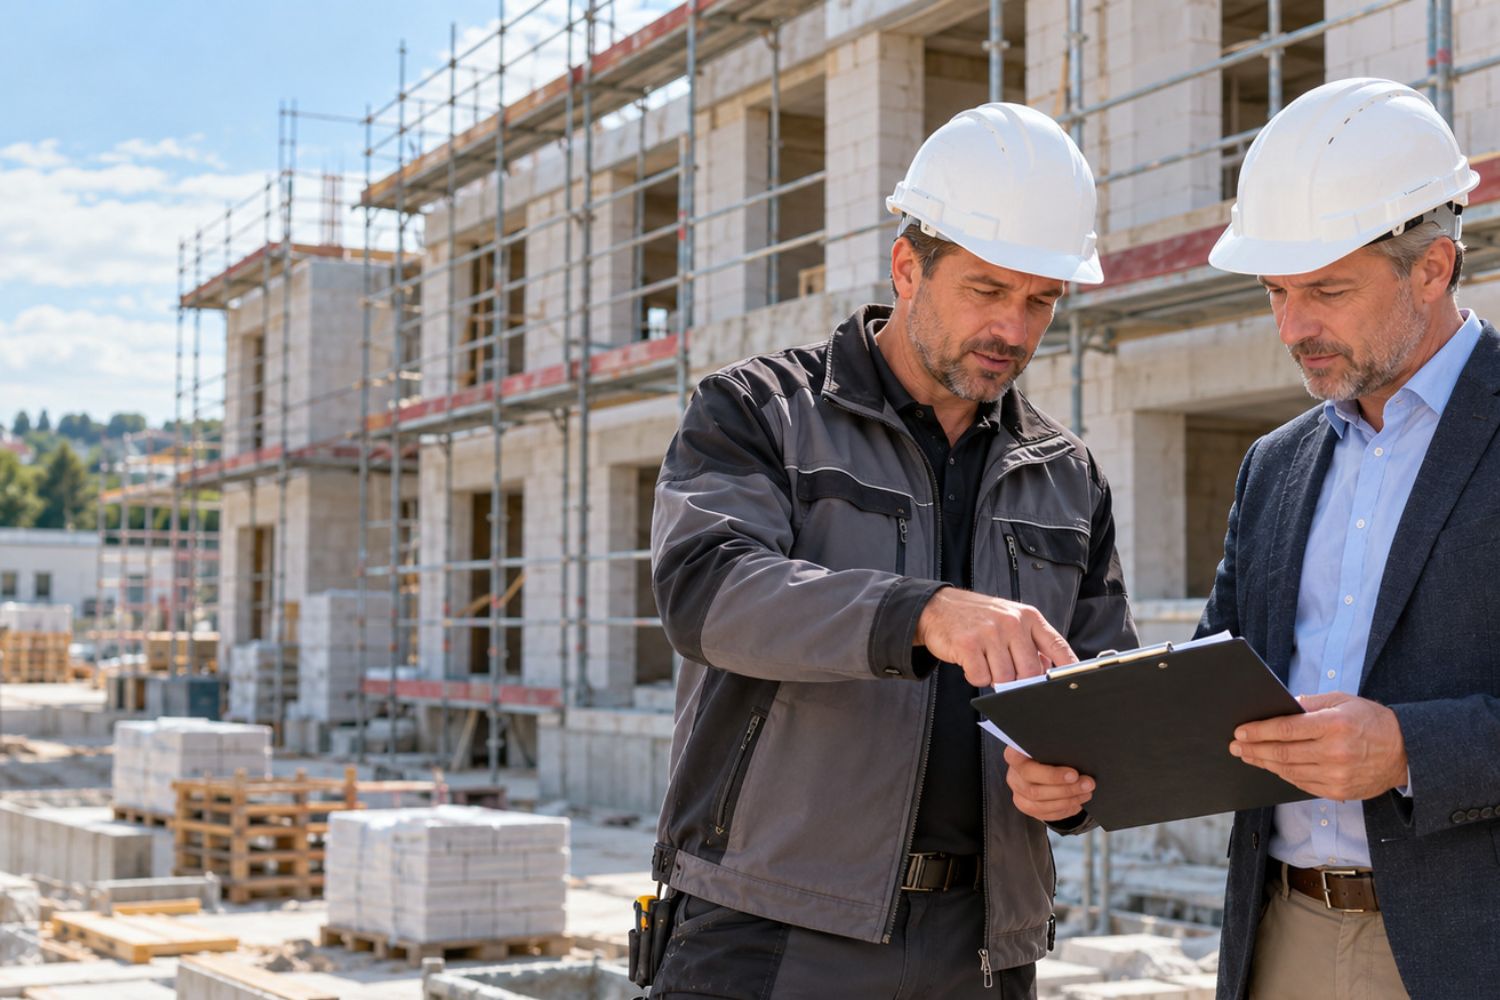
Bauleiter und Bauherrenvertreter prüfen das Abnahmeprotokoll auf der Hochbau-Baustelle

VOB-Factoring mit Teil- und Abschlagszahlungen

Nach VOB/B rechnen Bauunternehmen nach Baufortschritt ab. VOB-Factoring macht auch diese Teil- und Abschlagsrechnungen finanzierbar und nicht erst die Schlussrechnung. Selbst Anzahlungsfactoring ist aktuell bis 35 % optional darstellbar.

  • Voraussetzung ist eine verifizierbare Leistungsabnahme vor Rechnungsstellung.
  • Kettenfinanzierungsregel: Je Bauvorhaben werden höchstens zwei offene Teil- oder Abschlagsrechnungen angekauft. Die dritte kann erst angekauft werden, wenn die erste bezahlt ist.
  • Erstauszahlung in der Regel bis zu 90 %, auch im stillen Verfahren.
  • Im Hochbau ist derzeit nur klassischer Massivbau (Stein auf Stein) factorabel, kein Fertigbau und kein schlüsselfertiges Bauen.
  • Bauhauptgewerbe: mindestens ein Jahr operativ tätig. Baunebengewerbe und Handwerk: deutlich kürzere Fristen.
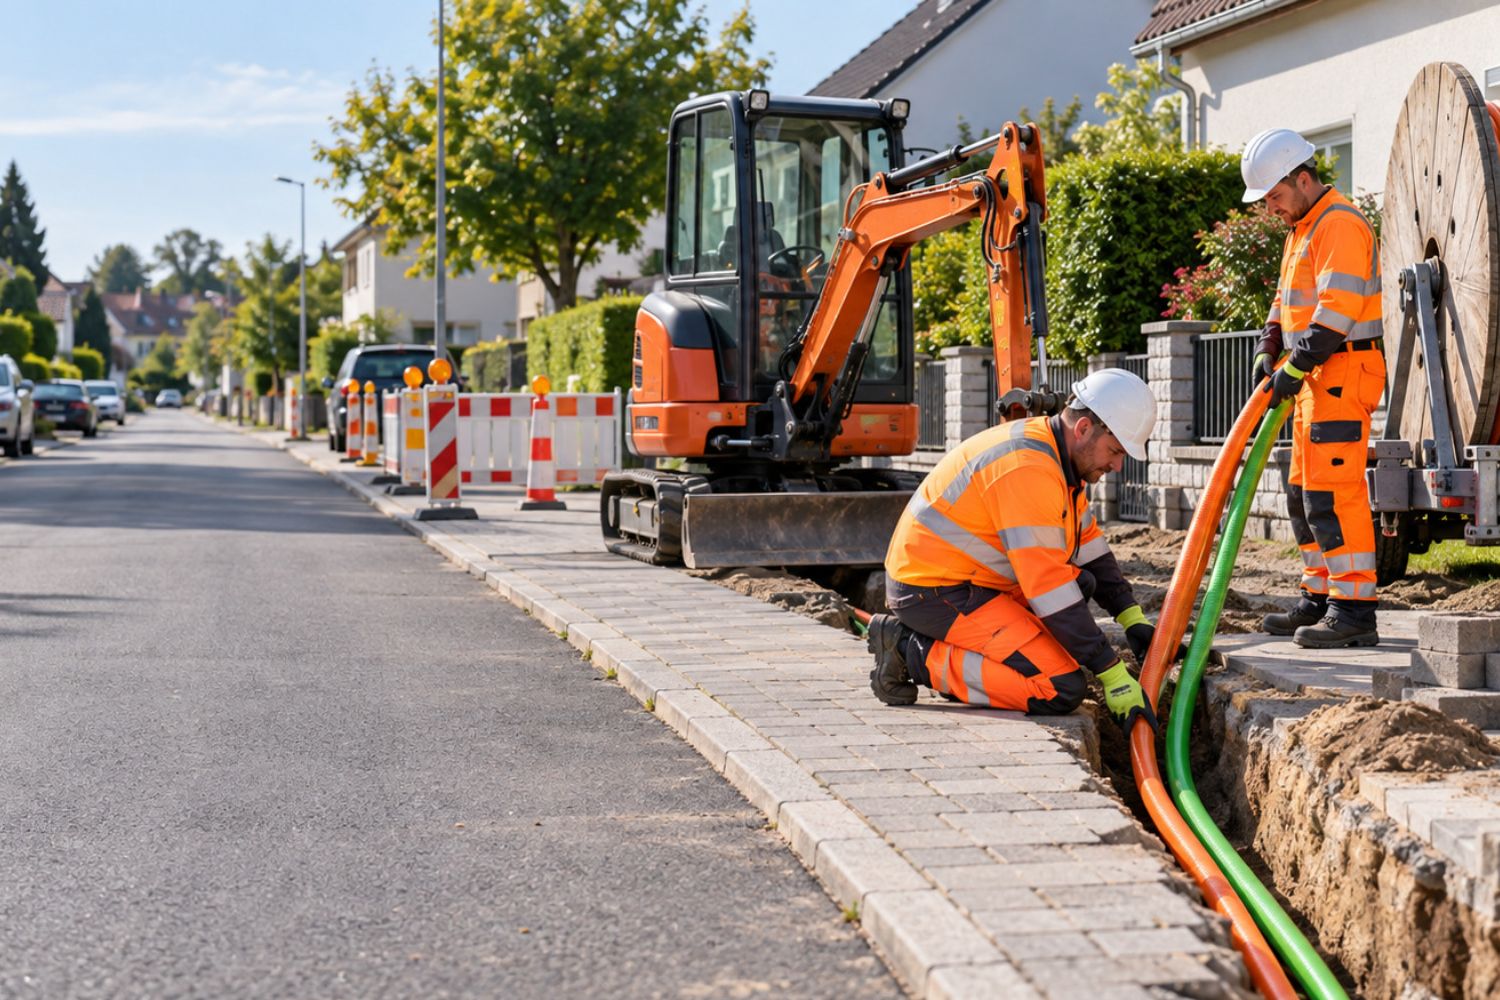
Glasfaserausbau: Tiefbauarbeiter verlegen Leerrohre im Gehweg einer Wohnstraße

Factoring für Werkverträge, Glasfaserausbau und Tiefbau

Bei Werkverträgen wird die Vergütung in der Regel erst mit der Abnahme fällig. Im Glasfaserausbau und im Tiefbau kommen viele Teilabschnitte, mehrere Auftraggeberebenen und lange Prüfzeiten hinzu.

  • Finanzierung abgenommener Werkleistungen, auch für Nachunternehmer.
  • Geeignet für Projekte mit vielen Einzelabschnitten und Hausanschlüssen.
  • Voraussetzung im Tiefbau und Glasfaserausbau (Bauhauptgewerbe): mindestens ein Jahr operative Tätigkeit.
Immobilienmaklerin übergibt einer Familie die Schlüssel vor ihrem neuen Haus

Courtage-Factoring für Immobilienmakler

Die Courtage ist mit der notariellen Beurkundung des Kaufvertrags verdient, wird aber oft erst Wochen später gezahlt. Courtage-Factoring zieht diesen Zahlungseingang vor.

  • Ankauf der Provisionsforderung nach notarieller Beurkundung.
  • Einhaltung des vom Factor vorgegebenen Prozessablaufs inklusive vollständiger Belegkette.
  • Planbare Liquidität unabhängig vom Zahlungsverhalten der Parteien.
  • ab 250 T€ Factoring Umsatz p.a.

Factoring-Varianten

Die passende Factoring-Variante

Full-Service Factoring
Die Factoringgesellschaft übernimmt Finanzierung, Debitorenmanagement und Mahnwesen. Das Ausfallrisiko trägt beim echten Factoring immer der Factor.
Stilles Factoring
Der Forderungsverkauf wird Ihren Kunden nicht offengelegt. Möglich ab etwa 250 T€ Factoring-Umsatz pro Jahr.
Selektives Factoring
Nur ausgewählte Debitoren gehen ins Factoring, zum Beispiel Kunden mit langen Zahlungszielen oder größeren Umsätzen. Mindestgröße ab 250 T€ Factoring-Umsatz pro Jahr.
Factoring mit bis zu 100 % Sofortauszahlung
Auszahlung des vollen Rechnungsbetrags, ohne Sicherungseinbehalt, je nach Geschäftsmodell und Bonität. Ausgenommen sind VOB-Forderungen sowie Teil- und Abschlagsrechnungen mit in der Regel bis zu 90 % Erstauszahlung.

FAQ

Häufige Fragen zum Factoring

Ist Factoring ein Kredit?

Nein. Beim Factoring verkaufen Sie Ihre offenen Forderungen an eine Factoringgesellschaft. Es handelt sich um einen Forderungsverkauf (Asset-Tausch) und nicht um einen Kredit. Ihre Bankverbindlichkeiten steigen dadurch nicht. In der Regel verkürzt Factoring sogar die Bilanzsumme und verbessert so Ihre Bilanzstruktur.

Ab welchem Umsatz ist Factoring möglich?

Maßgeschneiderte Angebote vermitteln wir ab einem Factoring-Umsatz von 250 T€ pro Jahr, und zwar für jede Branche. Gemeint ist der Umsatz, den Sie über Factoring abwickeln möchten.

Was bedeutet stilles Factoring?

Beim stillen Factoring wird der Forderungsverkauf Ihren Kunden nicht offengelegt. Ihre Kunden zahlen wie gewohnt, die Kundenbeziehung bleibt unverändert. Stilles Factoring ist ab etwa 250 T€ Factoring-Umsatz pro Jahr möglich.

Brauche ich eine Mindestlaufzeit?

Nicht zwingend. Es gibt Factoring-Lösungen ohne Mindestgebühr und ohne feste Vertragslaufzeit. Ob diese Variante für Sie in Frage kommt, hängt von Ihrem Geschäftsmodell ab.

Was kostet die Beratung?

Beratung und Vermittlung sind für Sie grundsätzlich kostenlos. Sie gehen mit Ihrer Anfrage keine Verpflichtung ein.

Muss ich alle Kunden ins Factoring geben?

Nein. Beim selektiven Factoring geben Sie nur die Debitoren ins Factoring, die Ihre Liquidität belasten, etwa Großkunden mit langen Zahlungszielen. Alle anderen Kunden rechnen Sie weiter direkt ab. Auch hier gilt eine Mindestgröße von 250 T€ Factoring-Umsatz pro Jahr.

Ist Factoring mit Teil- und Abschlagsrechnungen möglich?

Ja, über VOB-Factoring. Voraussetzung ist eine verifizierbare Leistungsabnahme vor Rechnungsstellung. Nach der Kettenfinanzierungsregel werden höchstens zwei offene Teil- oder Abschlagsrechnungen angekauft; die dritte erst, wenn die erste bezahlt ist. Die Erstauszahlung liegt in der Regel bei bis zu 90 %, und Ihr Unternehmen sollte einen factorablen Prozessablauf vorweisen können. Wir unterstützen Sie hierbei.

Wer trägt das Risiko, wenn ein Kunde nicht zahlt?

In Deutschland wird echtes Factoring angeboten. Das Ausfallrisiko trägt bei jeder Factoring-Variante der Factor, bzw. der eingebundene Warenkreditversicherer. Dafür schließt die Factoringgesellschaft für Ihre Kunden eine Warenkreditversicherung ab, sofern Ihre Debitoren versicherbar sind. Besteht bei Ihnen bereits eine Warenkreditversicherung, kann sie in den Vertrag übernommen werden (2-Vertragsmodell).

Wie viele Angebote erhalte ich?

Aus über 200 Factoringgesellschaften erhalten Sie 2 bis 3 maßgeschneiderte Angebote. Wir wählen dafür die Gesellschaften aus, die Ihre Branche, Ihre Kundenstruktur und Ihre Abrechnungsform tatsächlich abbilden.

Lassen Sie sich kostenlos beraten

Rufen Sie uns an oder starten Sie direkt Ihre Anfrage. Sie erhalten 2 bis 3 maßgeschneiderte Angebote.